一、开篇:2026 年的大模型版图
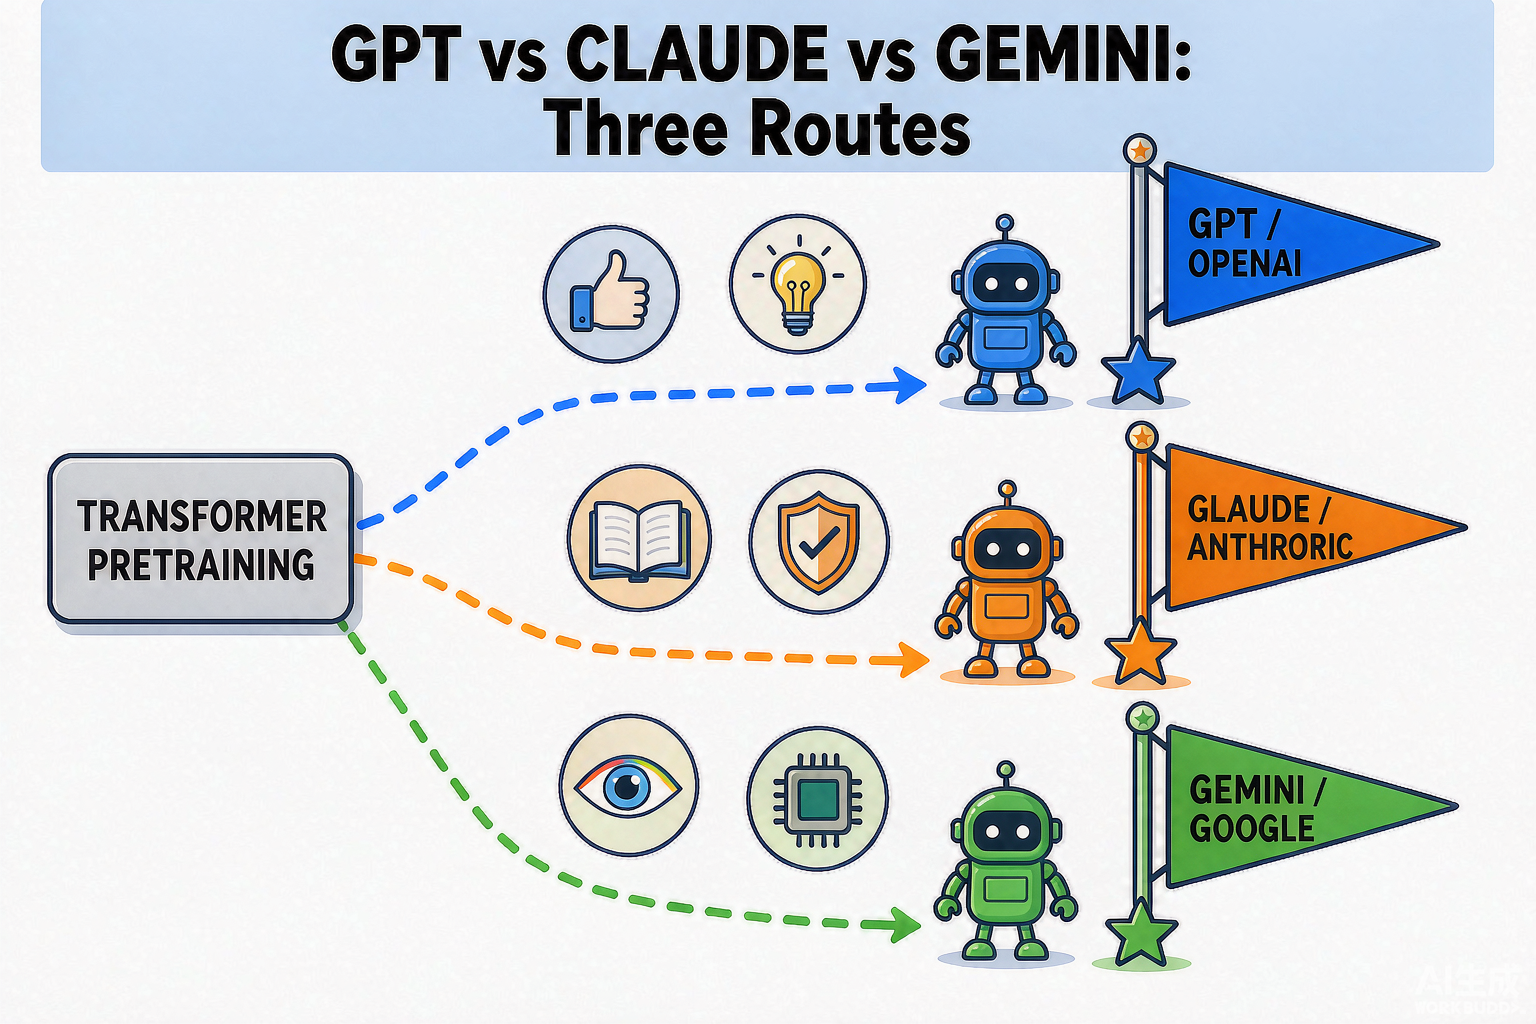
2026 年的大模型市场,三分天下已经形成:
- OpenAI GPT-5 / 4.x——美国/全球通用最强玩家,ChatGPT 用户量最大;
- Anthropic Claude 4.x——长上下文、工具使用、AI 安全研究领先;
- Google Gemini 3.x——原生多模态、搜索集成、Android/TPU 生态最强。
加上 Meta Llama、DeepSeek、Qwen、Mistral 等开源模型,以及 Anthropic、Google、OpenAI 的企业版 API,市场已经高度碎片化。
但这三家的技术路线其实有根本差异——理解差异,才能理解为什么 2026 年的 AI 产品这么”卷”。
二、技术路线对比
2.1 OpenAI GPT:规模+通用多模态
核心路线:用尽可能大的参数+尽可能多的数据+尽可能多的算力,训练一个通用大模型,加上 RLHF 对齐,最后做产品化(ChatGPT)。
关键技术决策:
| 时间 | 决策 | 影响 |
|---|---|---|
| 2018 | GPT-1(1.17 亿参数) | 第一次证明生成式预训练可行 |
| 2019 | GPT-2(15 亿) | 因担心滥用最初未开源 |
| 2020 | GPT-3(1750 亿) | few-shot 学习成为主流 |
| 2022.11 | ChatGPT(RLHF) | 出圈——AI 进入大众 |
| 2023.3 | GPT-4(多模态) | 第一次图像理解 |
| 2024.5 | GPT-4o(实时多模态) | 语音+视觉+文本融合 |
| 2024 – 2025 | GPT-5(推理+Agent) | 通用 Agent 路线 |
| 2025 – 2026 | GPT 路线多元化 | o 系列推理模型、Agent API |
核心优势:
- 训练规模最大(公开数据最多、算力最强);
- 用户量最多(ChatGPT 5 天破百万用户、2 个月破亿、2026 年仍保持用户量第一);
- 产品矩阵最全(ChatGPT、API、Agent、图像、语音、视频)。
核心劣势:
- 推理成本高(每个 token 价格仍在下降但仍高于开源);
- “幻觉”问题没有根本解决;
- 闭源——生态依赖 OpenAI 决策。
2.2 Anthropic Claude:宪法 AI + 长上下文 + 工具使用
核心路线:用 Constitutional AI(宪法 AI)+ 长上下文(200K tokens)+ 工具使用(Computer Use)+ 安全研究做差异化。
关键技术决策:
| 时间 | 决策 | 影响 |
|---|---|---|
| 2021 | OpenAI 前高管离职创立 Anthropic | 团队来自 GPT 系列核心 |
| 2022.11 | Claude 发布 | 早期版本 |
| 2023.3 | Claude 2(100K 上下文) | 长上下文领先 |
| 2024.3 | Claude 3 Opus(200K + 多模态) | 与 GPT-4 平起平坐 |
| 2024.10 | Claude 3.5 Sonnet + Computer Use | AI 直接操控桌面 |
| 2025 | Claude 4(推理+长任务) | 长任务 Agent 引领 |
核心优势:
- 长上下文:200K tokens(相当于一本中等长度的书),处理长文档、长对话、长代码最好;
- 工具使用:Computer Use + Tool Use API 是事实最强;
- AI 安全研究:Constitutional AI 路线领先全球;
- 写作质量:业内普遍认为 Claude 写作风格最接近真人。
核心劣势:
- 闭源;
- 用户量远小于 ChatGPT;
- 价格相对较高。
2.3 Google Gemini:原生多模态 + 搜索集成 + TPU 自研芯片
核心路线:用 原生多模态(从头训练就是文本+图像+音频+视频)+ 搜索集成(独家接入 Google Search)+ TPU 自研芯片做差异化。
关键技术决策:
| 时间 | 决策 | 影响 |
|---|---|---|
| 2023.5 | Google I/O 推出 PaLM 2 | 仍落后 GPT-4 |
| 2023.12 | Gemini 1.0 | 原生多模态亮相 |
| 2024.2 | Gemini 1.5(百万级上下文) | 长上下文再次突破 |
| 2024.9 | Gemini 2.0 | 实时多模态 |
| 2025 – 2026 | Gemini 3.x | 搜索+Android+TPU 三位一体 |
核心优势:
- 原生多模态:从训练开始就融合多种模态,性能稳定;
- 搜索集成:独家拥有 Google Search、Gmail、Maps、YouTube 接入;
- TPU 自研芯片:算力成本可控;
- 企业级部署:Google Cloud + Workspace 全栈。
核心劣势:
- 早期版本声誉受损(Gemini 1.0 图像生成过度”政治正确”);
- 用户量小于 ChatGPT;
- 闭源。
三、产品策略对比
3.1 OpenAI:消费级 + 开发者
-
- C 端:ChatGPT(web/iOS/Android)、Sora(视频)、Operator(浏览器 Agent);
- B 端:OpenAI API、Azure OpenAI、企业版 ChatGPT;
- 生态:GPT Store(应用商店)。
3.2 Anthropic:企业级 + 长任务
-
- C 端:Claude.ai(消费级 web/iOS/Android);
- B 端:Claude API、Amazon Bedrock 独家、Vertex AI;
- 生态:MCP(Model Context Protocol,开源工具标准)。
3.3 Google:搜索 + Android + 全栈
- C 端:Gemini App(替代 Bard)、Android 系统集成;
- B 端:Google Cloud Vertex AI、Workspace AI 集成;
- 生态:TPU、TensorRT、Search、Maps、YouTube、Workspace。
四、开源 vs 闭源:另一种分野
除三家闭源玩家外,开源模型在 2024 – 2026 年迅速崛起:
- Meta Llama 3/4——开源旗舰,下载量第一;
- Mistral——欧洲最强开源;
- DeepSeek-V3 / R1——中国,推理成本接近闭源;
- Qwen 2.5 / 3——阿里,性能直追 GPT-4;
- GLM-4 / Kimi / 智谱——中国国产矩阵。
开源趋势:2024 年下半年起,开源模型与闭源模型的性能差距在6 个月内收敛。DeepSeek 2025 年的 V3 模型被认为”性能接近 GPT-4,价格低 50 倍”。
五、未来 5 年:谁会赢?
5.1 三种结局
| 结局 | 概率 | 触发条件 |
|---|---|---|
| OpenAI 持续领先 | 30% | GPT-5 推理+Agent 突破 + 用户留存 |
| Claude 反超”长动作” | 25% | Computer Use + 200K 上下文成行业标配 |
| Gemini 靠搜索/Andr | 20% | Android 集成+搜索深度结合成功 |
| 开源主导 | 25% | DeepSeek/Llama 路线胜出 |
5.2 关键变量
1. AGI 时间点——哪一家先做出”AGI”,定义权就归谁;
2. 监管——欧盟 AI Act、中国管理办法、美国行政命令如何影响;
3. 算力垄断——NVIDIA H100/B200 的供应链;
4. 价格战——DeepSeek 等已经把 token 价格压低 100 倍。
六、结语:技术路线分野决定产品差异
回到 2026 年——GPT、Claude、Gemini 的技术路线分野,决定了产品差异:
- GPT 是”全能选手”;
- Claude 是”写作+长任务+工具使用专家”;
- Gemini 是”多模态+搜索集成选手”。
三家在不同场景下各有胜负——这才是”三国杀”最有趣的地方:没有绝对赢家,只有赛道分工。