一、158%的半年报:从27万到47.4万辆,吉利海外销量的三年三级跳
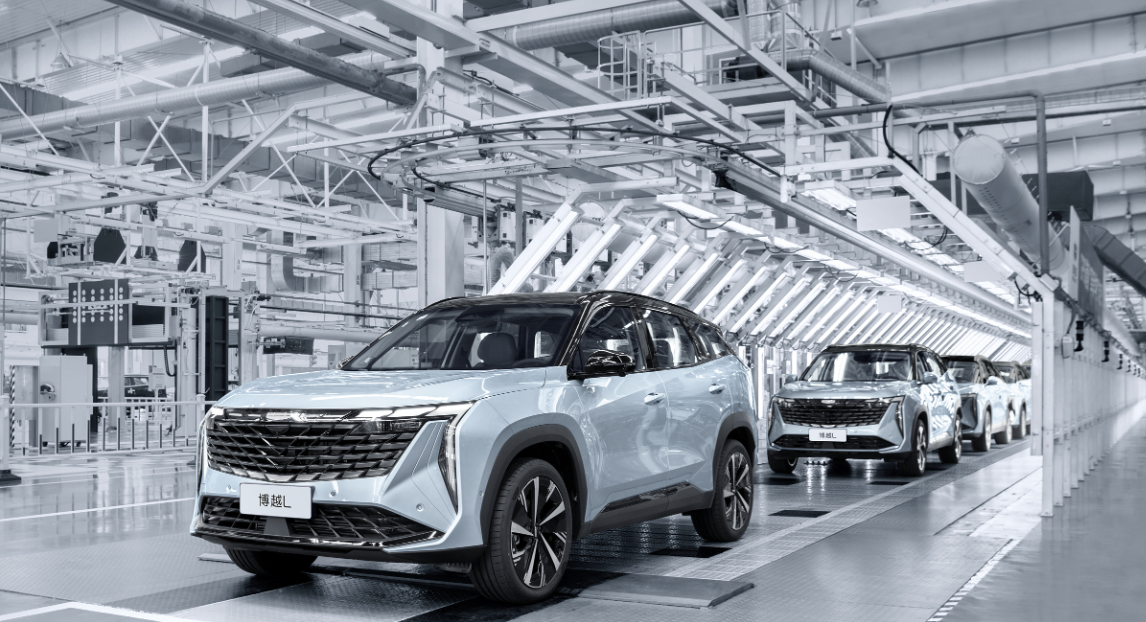
2026年7月初,吉利汽车集团披露的上半年销量数据,把中国民营车企的出海天花板重新标定了一次:上半年累计销量1,422,958辆,创历史同期新高;其中海外销量47.4万辆,同比劲增158%,是2026年上半年海外销量增速最快的中国汽车企业之一。
把时间轴拉长来看,这条增长曲线几乎是以”陡坡”的方式画出来的:
- 2023年:吉利汽车集团海外销量约27.4万辆,同比增长38%;
- 2024年:海外销量首次突破40万辆,同比+53%,其中新能源出海同比增长240%;
- 2025年:海外销量42万辆,奠定”二次出海”基本盘,新能源出口12.4万台;
- 2026年上半年:海外销量47.4万辆,同比+158%,半年销量已超过2024年全年,2026全年目标64万辆(内部目标75万辆)。
更关键的是结构。2026年上半年吉利新能源板块累计销售79.9万辆,整体新能源渗透率提升至56%,海外市场则被视为承接这部分新能源产能的核心增量。吉利管理层在2026年3月的业绩沟通会上明确表态:”2026年集团将会优先将所有资源倾斜到国际业务上,要持续深化全球本地化的产能布局。”
与之配套的销售网络也在快速织密。截至2025年底,吉利全球销售及服务网点已突破1100家,2025年单年新增300多家海外网点。这意味着,每多卖出3辆海外车,背后就要新开1家能提供售后和配件保障的渠道节点。
二、”买全球卖全球”:从沃尔沃到宝腾、路特斯、LEVC,并购整合的全球化底盘
吉利是中国民营车企中最早把”全球并购”做成体系化能力的一家。从2006年开始,吉利用将近20年时间,把”买品牌”做成了出海基础设施。
第一笔”大钱”落在2010年。吉利控股集团以18亿美元从福特手中全资收购瑞典沃尔沃汽车——这是中国汽车业迄今最具标志性的跨境并购之一。十多年后,沃尔沃不仅自身稳健运营,还成为吉利借道欧洲市场的关键通道:2025年2月,吉利汽车与沃尔沃汽车公布合并意向,计划组成一家强大的全球公司,未来寻求在斯德哥尔摩二次上市,沃尔沃成为吉利向欧洲高端市场延伸的支点。
第二笔战略级并购是2017年6月,吉利与马来西亚DRB-HICOM集团签署最终协议,收购宝腾汽车(PROTON)49.9%股权以及英国路特斯(Lotus)51%股权——两笔交易一次性拿下了”东盟桥头堡+超跑品牌”组合。吉利通过宝腾获得了马来西亚的市场份额和右舵车生产能力,路特斯则补齐了吉利在跑车与高端性能车上的空白。2017年同时还完成了对英国锰铜(即后来的LEVC伦敦电动汽车)的整合,让吉利在出行场景车辆(出租车)领域拥有了全球品牌资产。
这套”多品牌组合”在2026年继续加码:
- 2025年1月15日,吉利与埃及BAMC合作的工厂在吉萨省十月六日城正式投产,下线Coolray(缤越)和Emgrand(帝豪)两款全球畅销车型,这是吉利在中东非洲的首家CKD工厂;
- 2025年2月,长安、吉利、奇瑞同时官宣在越南建厂——吉利泰国工厂计划2025年开工、2026年投产,前期生产领克品牌车型;
- 2025年9月,吉利宣布在马来西亚建设AHTV产业园,作为东盟战略枢纽,构建年产50万辆”研-产-销-服”一体化产业园;
- 2026年7月23日,吉利与福特签署西班牙合资公司协议,瓦伦西亚工厂将共享受双方50万辆产能,首款新车2028年下线。
从收购沃尔沃”买技术”,到收购宝腾”换市场”,再到收购路特斯”补品类”,再到与福特合资”用欧洲现有产能”——吉利把每一笔海外资产都转化成了出海基础设施的一部分。
三、三大区域市场:东南亚、欧洲、中东非洲的本地化运营体系
2026年,吉利为海外业务划定了清晰的”3+2″结构:3个15万辆级、2个10万辆级的全球区域市场。从地理分布看,对应的是三大区域战略。
(一)东南亚:以马来西亚AHTV产业园为东盟枢纽
东南亚是吉利最早实现规模化突破的区域。宝腾在被收购前是马来西亚市占率长期低于15%的”国民品牌”,到2024年宝腾销量已重回马来西亚市场第一阵营,并通过马来西亚基地辐射印尼、泰国、菲律宾等东盟国家。AHTV产业园项目则把这一布局进一步升级:
产业园设计年产能50万辆,覆盖研发、生产、销售、服务全链条,目标是”把东盟市场的研产销服集中到一个产业生态里”。考虑到东盟整体年汽车销量约300万辆,且电动化率仍处早期阶段,吉利把东南亚当作”未来5-10年最重要的销量增长极”。
(二)欧洲:借沃尔沃存量产能打开高端突破口
欧洲是中国车企过去几年最难啃的硬骨头。在欧盟反补贴关税与中国电动车市场进入白热化竞争的双重背景下,吉利做出了一个反直觉的选择——2026年4月1日,吉利控股集团明确调整海外产能策略:“不再新建生产工厂,转而通过合作、整合及盘活既有产能的方式推进业务布局”,优先利用沃尔沃汽车在欧洲的现有工厂进行车辆生产。
这是李书福在2026年初提出的判断:”全球汽车工业目前面临严重的产能过剩问题,在地缘政治紧张与全球化格局变化的背景下,集团将优先利用沃尔沃汽车在欧洲的现有工厂进行车辆生产。”换言之,吉利把欧洲市场定位成”沃尔沃主销高端、吉利车型借道沃尔沃工厂组装、本地化供应链补齐”的混合模式。
西班牙瓦伦西亚工厂是这一策略落地的标杆:与福特50:50合资,共享受50万辆产能,首款新车2028年下线。这是中国车企首次以”合资+共享受现有产能”的方式进入欧洲整车制造,与此前自建工厂模式形成明显差异。
(三)中东非洲:以埃及BAMC工厂为锚点
2025年1月15日投产的埃及BAMC工厂,是吉利在中东非洲的首家CKD(全散件组装)工厂,主要生产缤越(Coolray)和帝豪(Emgrand)两款全球畅销车型,配合埃及本土”2030愿景”对汽车工业国产化的诉求。截至2025年初,吉利已在埃及建立45家销售及服务网点。
中东非洲市场的特点是:单一国家体量不大,但本地化组装可以显著降低整车进口关税与汇率风险。吉利的打法是”小批量、多网点、本地组装”,避免一次性重资产投入。
四、马来西亚AHTV产业园与西班牙瓦伦西亚工厂:50万辆产能的两种打法
吉利在2025-2026年同时落地的两个50万辆级产能项目,恰好代表了”中国车企出海”的两种相反策略。
(一)马来西亚AHTV产业园——”研产销服一体化”的重资产模式
马来西亚AHTV产业园占地庞大,规划年产50万辆,覆盖研发、生产、销售、服务全链路。从产业逻辑看,这是把中国市场已经成熟的”整车制造园区”模式整体复制到东盟市场:
- 研发:吉利将在马来西亚设立研发中心,与宝腾既有工程团队整合;
- 生产:年产50万辆,覆盖吉利、领克、宝腾多品牌;
- 销售:依托宝腾在马来西亚60%以上的渠道覆盖度;
- 服务:复用宝腾现有售后网络,再叠加吉利全球统一的服务标准。
这种模式的优势是控制力强、品牌一致性好;劣势是投资规模大、建设周期长(通常3-5年)、对当地政策与基础设施依赖度高。
(二)西班牙瓦伦西亚工厂——”整合现有产能”的轻资产模式
西班牙瓦伦西亚工厂则是另一种逻辑:
- 合作方为福特(欧洲第二大车企),共同利用其既有整车工厂;
- 50:50合资,共享50万辆年产能;
- 首款新车2028年下线,初期聚焦两款新能源SUV;
- 不新建厂房、不自建产线,复用福特在欧盟的销售与售后网络。
对比两种模式可以看到,吉利在出海战略上不再是”一刀切”:高潜市场(东南亚)走重资产建园、欧美市场走”借产能+合资”。这套”两条腿”打法的本质,是对2024-2026年中国车企集中出海过程中暴露的”重资产拖累”风险的主动修正。
五、2026年的战略转向:从”新建产能”到”整合现有产能”
2026年4月1日,吉利控股集团的”海外产能策略调整”被业内视为一个标志性事件。李书福在内部沟通中提出:”全球汽车工业目前面临严重的产能过剩问题。”这并非空穴来风——欧洲整车工厂平均产能利用率长期低于70%,多家跨国车企已经公开关闭欧洲工厂或合并产线。
吉利的应对逻辑可以归纳为三层:
第一层:用沃尔沃盘活欧洲产能。沃尔沃汽车在欧洲(瑞典、比利时)拥有多个整车工厂,吉利通过2025年2月公布的合并意向,将沃尔沃整车产能纳入吉利车型的”可调用资源池”,这是中国车企首次以”借调母公司产能”方式系统化进入欧洲。
第二层:用福特合资补齐南欧与拉丁美洲布局。福特在南欧(瓦伦西亚)、南美(阿根廷)拥有现成的工厂与销售网络,吉利通过合资公司可以直接使用福特既有产能,同时与福特分摊新车研发成本。
第三层:把东南亚作为长期重资产投入区。东盟市场仍处于电动化早期阶段,是少数仍有”产能新增”逻辑的市场。吉利把马来西亚AHTV产业园作为东盟核心节点,意味着未来3-5年,吉利海外产能增量将主要来自东南亚。
这一战略转向的本质,是中国车企从”产能出海1.0″(自建工厂)升级到”产能出海2.0″(整合全球现有产能)的开始。
六、方法论总结:吉利样本给中国车企出海的三点启示
从浙江台州一家民营车企,到2026年上半年47.4万辆海外销量、同比+158%的全球扩张样本,吉利的出海路径给中国实体制造企业提供了三个层面的启示。
(一)海外并购不是”花钱买资产”,而是”花钱买基础设施”
吉利对沃尔沃的收购,对宝腾、路特斯、LEVC的整合,每一次都同时完成了”品牌+技术+渠道+产能”四项资产中至少两项的获取。这套组合拳让吉利的出海不是从零开始,而是站在巨人的肩膀上——这也是吉利能在2024年用40万辆、2025年用42万辆、2026年半年用47.4万辆连续突破的底层原因。
(二)海外销量增长不能只靠”出口”,必须有”本地化运营”
吉利在马来西亚、埃及、欧洲的每一个落脚点,都对应了”本地工厂+本地研发+本地销售+本地服务”四个动作。这种重投入的本地化运营,是海外销量从”贸易型”升级为”产业型”的关键。2026年上半年47.4万辆海外销量中,有相当比例来自宝腾马来西亚工厂、埃及BAMC工厂、西班牙瓦伦西亚合资工厂等本地化基地。
(三)海外产能策略必须”因地制宜”,不能”全国一盘棋”
东南亚走重资产建园(AHTV产业园),欧美走”整合现有产能”(沃尔沃+福特合资),中东非洲走”CKD组装+多网点”(埃及BAMC工厂),三个区域的打法完全不同。吉利的策略转向说明,中国车企出海已经进入”区域差异化运营”阶段,单一打法已经无法适应全球市场分化。
从浙江台州到斯德哥尔摩,从吉隆坡到开罗,从瓦伦西亚到雅加达——吉利用将近20年时间,把一家中国民营车企做成了真正意义上的全球车企。这不仅是一家企业的成长故事,也是中国汽车工业从”国内市场”走向”全球市场”的代表性样本。2026年上半年158%的海外增速,只是这条长路的一个阶段性注脚。