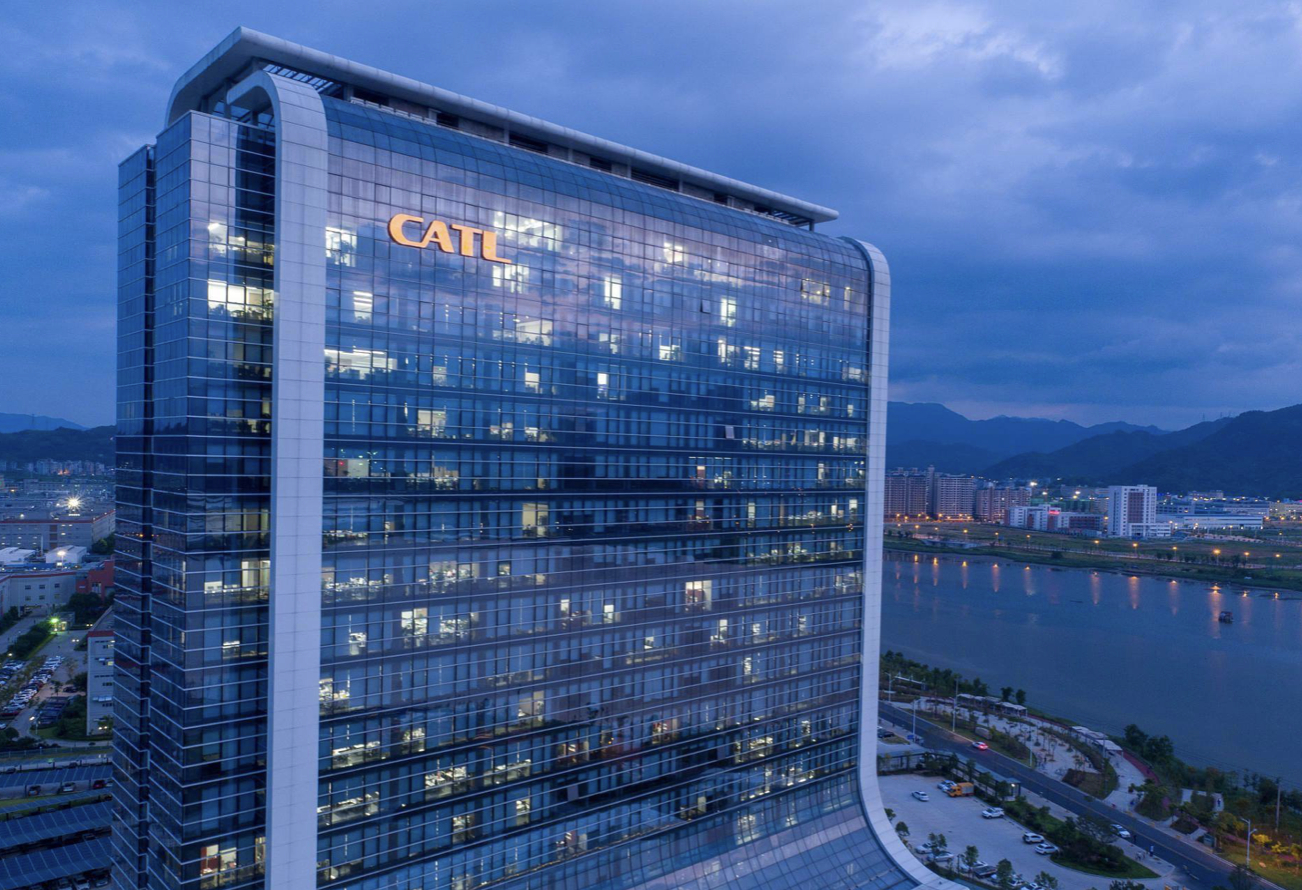
当多数中国制造企业还在用「出口创汇」衡量出海成色时,宁德时代已经交出了一份「海外动力电池市占率30%、匈牙利+西班牙+印尼+美国四厂齐发」的全球化答卷。这家从福建宁德走出的全球动力电池龙头,正在用一种「建厂+授权+合资+技术合作」的多线打法,重塑全球动力电池的供应版图。
更值得关注的是,宁德时代的全球化不是简单的产能迁移,而是一套从「工厂、产品、产能、资本」四个维度同时展开的体系:德国图林根首座工厂已稳定盈利;匈牙利73亿欧元工厂即将投产、西班牙与Stellantis 50:50合资工厂已开工;印尼59.68亿美元镍矿→电池全产业链项目落地;美国通过福特技术授权模式绕过地缘壁垒进入北美市场。截至2025年底,公司海外动力电池市占率已提升至30%,欧洲市占率高达43%,并连续9年保持全球第一。
一、业绩底色:4237亿营收+722亿净利润,海外市占率30%、欧洲43%
根据宁德时代2025年年度业绩公告,公司全年实现营业收入4237.02亿元,同比增长17.04%;归属于上市公司股东的净利润722.01亿元,同比增长42.28%,平均日赚近2亿元;经营活动现金流净额1332亿元,同比增长37.35%。
销量层面,2025年公司锂离子电池销量达661GWh,同比增长39.16%;其中储能电池销量121GWh,同比增长29.13%,储能系统集成业务出货规模同比增长超160%。
市占率层面,根据SNE Research数据:
- 全球动力电池使用量市占率提升1.2个百分点至39.2%,连续9年位居全球第一;
- 海外动力电池使用量市占率跃升至30.0%;
- 储能电池出货量市占率达30.4%,连续5年蝉联全球第一;
- 动力电池全球累计装车已超2400万辆。
2025年第一季度财报披露的欧洲市占率数据更为亮眼:1-2月公司在欧洲市场的动力电池使用量市占率达到43%,同比提升8个百分点,单季度欧洲销量同比增长超过20%。换言之,宁德时代每在欧洲卖出4辆电动汽车,其中就有近2辆搭载的是宁德电池。
二、产能底座:德国+匈牙利+西班牙+印尼+美国五厂协同
如果说海外营收是结果,那么海外产能就是原因。宁德时代已经围绕德国、匈牙利、西班牙、印尼、美国五个国家,布局多座海外生产与再制造基地,形成一张「研发+制造+再制造+授权」的多层次全球网络。
(一)德国图林根工厂:首座海外工厂,西欧首次大规模电池生产
2019年开工、2023年1月正式投产的德国图林根州阿恩施塔特工厂,是宁德时代在海外的第一座工厂,也是西欧首次大规模电池生产项目。该工厂投资约18亿欧元(约132亿元人民币),初步设计年产能14GWh,年产3000万枚电芯,可装配18.5万至35万辆电动汽车;公司正申请将设计产能再提高70%。
2023年该工厂处于产能爬坡期,2024年实现盈亏平衡,2024年起持续盈利。德国工厂的稳定运营,为宁德时代随后在匈牙利、西班牙的更大规模投资提供了「可复制样本」。
(二)匈牙利德布勒森工厂:73亿欧元、100GWh,欧洲最大电池基地
位于匈牙利东部城市德布勒森的匈牙利工厂,是宁德时代迄今海外最大单笔投资项目。该工厂总投资73.4亿欧元(约610亿元人民币),规划年产能100GWh,员工规模将达9000人,规模远超德国图林根工厂,将成为欧洲最大的电池生产基地之一。
2025年第三季度财报披露,匈牙利工厂一期项目首条产线设备已进场调试,预计2025年底建成并完成安装调试。2025年9月,宁德时代欧洲区总经理沈琦宣布工厂将提前数月于2026年初投产,目标在未来「四到五个月」内启动运营。该工厂将服务宝马、Stellantis、大众等欧洲主要整车厂。
除主厂区外,宁德时代还在匈牙利建设电池再制造中心,预计2026年完成建设,与美国、挪威、韩国的返修中心共同构成全球再制造网络。
(三)西班牙萨拉戈萨工厂:与Stellantis 50:50合资、41亿欧元、50GWh
2024年12月10日,宁德时代与全球第四大汽车集团Stellantis签署合资协议,双方各持股50%,在西班牙阿拉贡自治区萨拉戈萨市兴建合资电池工厂。该工厂预计总投资40.38亿欧元(约308亿元人民币),年产能50GWh磷酸铁锂电池,2026年底投产,产品将专门供应Stellantis集团旗下标致、雪铁龙、Jeep、阿尔法·罗密欧、玛莎拉蒂等品牌。
2025年11月,这座西班牙工厂正式开工建设。Stellantis高管表示,项目目标是「聘用优秀的本地员工」。西班牙首相桑切斯和工业大臣Jordi Hereu均出席奠基仪式,称该项目是「西班牙对欧洲再工业化所能做出的最佳贡献」。这是宁德时代在欧洲建设的第三座大型生产基地,标志着公司对欧洲市场的承诺从「独资建厂」升级为「与本地车企深度绑定」。
(四)印尼产业链项目:59.68亿美元、镍矿→电池全产业链
2022年4月,宁德时代宣布子公司拟在印尼与印尼国有矿业公司ANTAM、印尼国家电力公司等共同投资动力电池产业链项目,项目总投资59.68亿美元(约420亿元人民币),其中宁德时代计划投资约39.37亿美元(约280亿元人民币)。项目涵盖镍矿开采冶炼、电池回收、三元材料生产以及电池制造,是全球罕见的「镍矿→电池」全产业链布局。
2025年第三季度财报披露,印尼电池产业链项目产能规划15GWh,可适用于动力及储能,预计2026年上半年投产。这意味着宁德时代不仅在海外生产电池,更将上游矿产冶炼和下游电池回收一并搬到了印尼,构建出从矿端到电芯的全链条闭环。
(五)美国密歇根工厂:福特35亿美元+宁德技术授权,绕过地缘壁垒
面对美国《通胀削减法案》(IRA)对电池原产地的高门槛要求,宁德时代选择了「不出资、不持股权、只出技术与服务」的创新模式。
2023年2月,福特汽车宣布投资35亿美元在美国密歇根州马歇尔市建设BlueOval电池产业园。该工厂由福特全资持有,宁德时代提供磷酸铁锂电池技术授权和工厂建设运营服务,初始设计年产能35GWh,预计可为40万辆电动汽车供应电池。
2026年6月30日,宁德时代副总裁孟祥峰在中国汽车动力电池产业创新联盟年会上确认:该工厂已于2026年6月建成投产,是美国首个由车企全资拥有的磷酸铁锂电池工厂。福特年底前计划雇用800人,未来目标1700人,并通过该项目成为美国首家本土生产磷酸铁锂电池的车企。
这一模式的精髓在于:通过「技术授权+服务」而非股权投资,宁德时代绕开了美国IRA对中资持股的限制,同时把自身制造体系延伸到了北美。福特还基于这一模式成立全资子公司Ford Energy,进军大型储能市场,未来两年内将投资约20亿美元改造肯塔基州工厂生产宁德授权的磷酸铁锂电池储能系统。
三、深耕样本:德国盈利、欧洲43%市占率、储能19GWh大单
宁德时代的全球化不是「铺摊子」,而是「真盈利」。
德国图林根工厂自2024年起持续盈利,是公司海外业务的「利润稳定器」。欧洲市场的销量与市占率持续提升:2025年Q1欧洲动力电池销量同比+20%,市占率43%;同期公司在中东、澳洲储能市场取得突破——2025年初成为阿联酋RTC 19GWh储能项目的首选供应商,这是全球规模最大的储能项目之一。
海外资本动作同步推进。2025年5月,宁德时代启动港股二次上市,募资约53亿美元,为海外产能扩张和研发投入提供长期资金支持。
截至目前,宁德时代锂离子电池销量同比增长39%、储能电池出货量同比+29%、储能系统集成业务出货规模同比+160%,海外动力电池市占率从2023年的不足20%提升至2025年的30%——三年间海外市占率提升超10个百分点,是全球唯一在欧美亚三大区域同时实现市占率突破的中国动力电池企业。
四、产业启示:从「卖电池」到「建生态」走出去
「中国电池出海闯三关」正在被宁德时代改写为「建生态出海」。从德国独资、匈牙利独资、西班牙合资、印尼全产业链合作、到美国技术授权,宁德时代针对不同国家的政策、市场、产业基础,给出了五种不同的合作模式。
对全球动力电池行业而言,宁德时代的样本给出了三条可借鉴路径:
第一,海外建厂必须「独资+合资+授权」并举。德国独资验证运营能力、匈牙利独资扩大规模、合资绑定本地车企、技术授权绕开地缘壁垒——这是同一公司针对不同市场的「组合拳」。
第二,把上游矿产冶炼一起带出去。印尼项目不是单一电池厂,而是从镍矿→冶炼→材料→电池→回收的全产业链,是中国电池企业首次实现真正意义上「资源端+制造端」协同出海。
第三,用技术授权打开封闭市场。美国IRA不是「封锁中国电池」的墙,而是「需要中国技术」的证明——福特选择宁德技术,正是因为磷酸铁锂的低成本、长寿命、强快充能力是未来主流,而宁德是这一技术体系的领导者。